



在南京买房,有任何疑问欢迎拨打400-8908-365-531,咨询房博士。
从-571亿到+1584亿,只隔了一个月。
居民中长期贷款,这根楼市最灵敏的情绪温度计,在连续跌破冰点后突然弹射回正——单月拉升超2000亿。
与此同时,“930”核弹级政策的小作文在圈内疯传,关键词:全国性贴息,力度空前。真假尚不可知,但光是这四个字就足以让市场浮想联翩。
更耐人寻味的是顶层定调的悄然位移:房地产正从“投资品”货架取下,摆进“大宗耐用消费品”的橱窗——与家电、汽车同列,“国补”常态化第一次有了名正言顺的入口。
就在这几天,数据、传闻、政策逻辑,三条线同时异动。
有人说,这是楼市的“诺曼底时刻”。我们不急着下结论,但必须承认——风向,确实在变。
房贷数据逆转!楼市迎来情绪拐点
刚刚,数据反弹了。
央行公布的6月金融数据显示,居民中长期贷款新增1584亿元,相比5月的-571亿,直接拉升超过2000亿。一改4月、5月连续负增长的颓势,终于重回正增长轨道。
掰开来看:
1月3469亿,2月1654亿,3月2953亿,4月-3408亿,5月-571亿,6月1584亿。
这是一条深V曲线,也是一个情绪拐点。
居民按揭需求,正在边际修复。
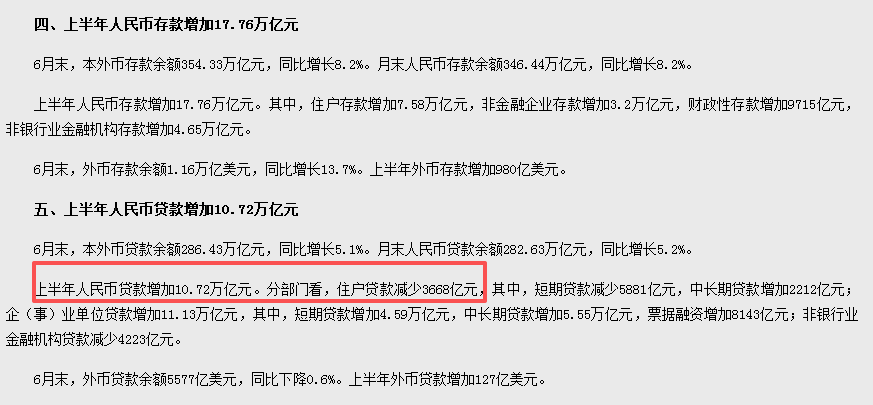
但别急着狂欢。把时间轴拉长,这点增量不过是历史高峰期的零头。上半年住户贷款整体减少3668亿元,创下近十年同期最低。去杠杆的惯性还在,居民资产负债表的修复,远没到喊“大反转”的时候,但这样的逆转,让人看到了不一样的信号。
关键问题来了——6月贷款数据的逆转,是在什么背景下诞生的?
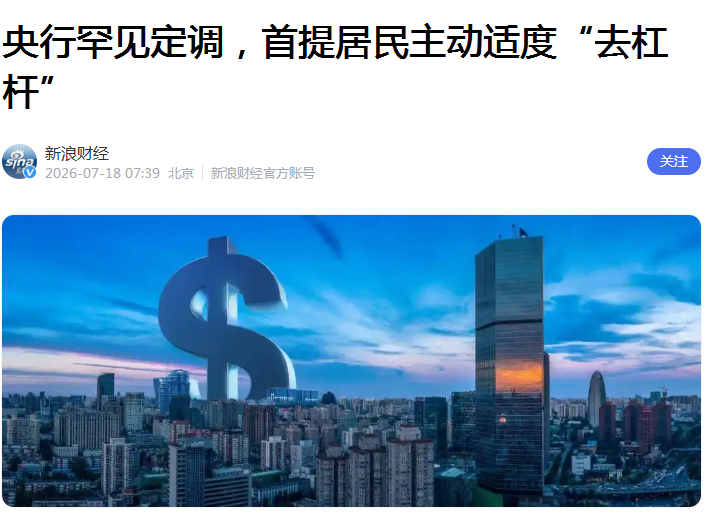
背景一:央行罕见发声,居民主动“去杠杆”。
最近央行新闻发布会上,一句表述意味深长:“居民贷款中有较大比重是按揭贷款,随着居民主动适度‘去杠杆’,付息支出和债务有所减少,居民资产负债表也会动态变化。”
注意措辞——“主动适度去杠杆”。这在官方语境里,几乎等于默认了提前还贷潮的合理性与持续性。居民不再借钱扩表,反而在收缩债务,这在过去二十年从未有过。
背景二:公积金贷款对商贷的替代效应,正在加速。
这两年公积金政策持续松绑,使用范围、贷款额度全面提升。目前公积金首套房利率仅2.6%,二套房3.075%。而6月份新发放个人住房贷款平均利率约3.1%,差距已经拉到极窄。
这意味着:6月的贷款逆转,要么是提前还贷的人变少了,要么是新增贷款的人变多了——叠加6月底房企冲刺半年度业绩的行情,大概率两者兼有。
对楼市而言,这无疑是重磅积极信号。
网传“930”核弹级利好:房贷贴息要来了?
更让人兴奋的是,最近一则小作文在圈内炸了。
传言称,9月30日将出台全国性政策,核心是财政+地方双贴息,力度空前。具体细节不便展开,但尺度之大,足以让从业者心跳加速。
小作文可信度几成?从经验出发,两点值得关注:
1. 930历来是政策大节点。历史不会简单重复,但总是押着相似的韵脚。
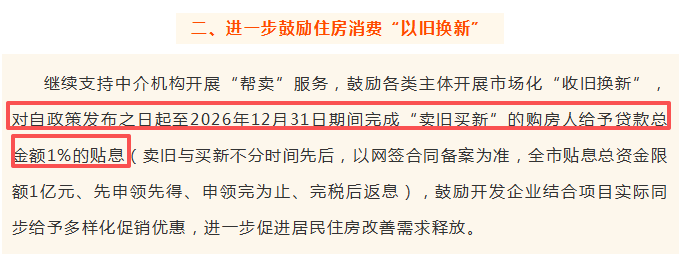
2. 贴息不是没有先例。南京对“卖旧买新”群体给予贷款总额1%的贴息,苏州针对青年人才公积金贷款贴息……但都是区域性、限制性政策。
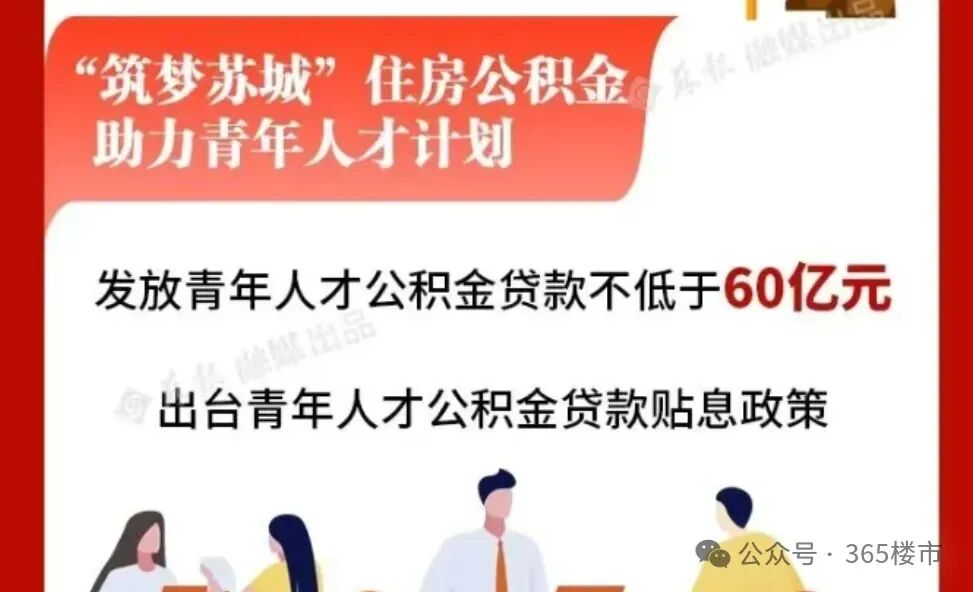
而这次传言的版本,力度和广度远超地方试点。
更重要的是,一个被忽视的顶层信号已经释放:
最近,国务院正式批复《扩大消费“十五五”规划》,首次将住房消费纳入“大宗耐用消费品”体系,且排位稳居汽车、家居家电等传统大宗消费品类之首。
房子从此和家电、汽车归为同一类。
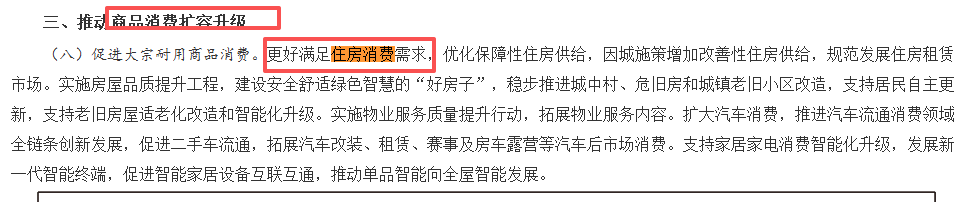
家电有15%的补贴,汽车有以旧换新……既然房子也是消费品,把房贷当消费券发,给补贴拉动内需就名正言顺。
消费现在偏弱,需要下猛药,急需大件消费来拉动内需,这逻辑没毛病。
本质就是刺激消费,而且是“一键回血”的那种。
想象一下,如果参照家电的补贴力度,那楼市绝对是核弹级的反响。
房贷贴息能省多少钱?
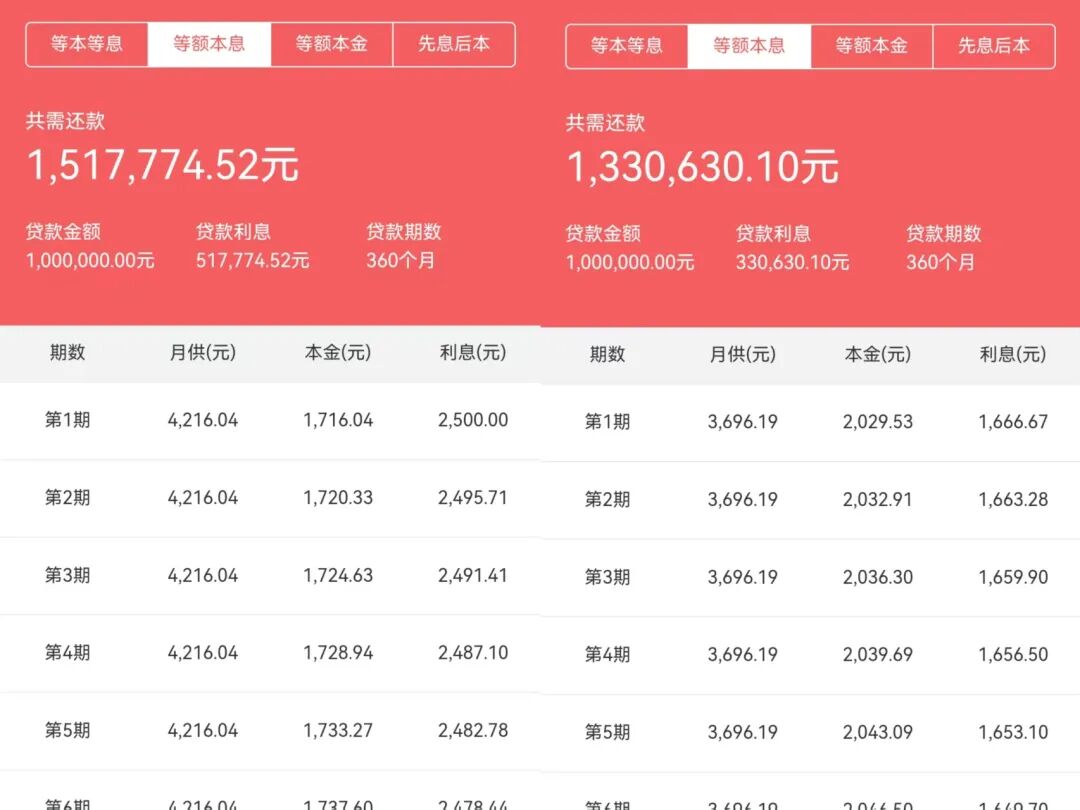
以等额本息贷款30年、贷款金额100万、贴息1%来计算:
贴息之前,商贷利率3%,每月还款金额4216元,30年利息总额51.77万元。
贴息之后,商贷利率2%,每月还款金额3696元、30年利息总额33.06万元。
对比可以看到,贴息1%,百万贷款每个月可以少还522元,30年总共利息可以少还近20万元,省下一辆好车了。
比小作文更硬的,是这些数据
传言真假难辨,但数据不会说谎。国家统计局发布的2026年上半年宏观经济与房地产数据,释放了3个信号明确的转向:
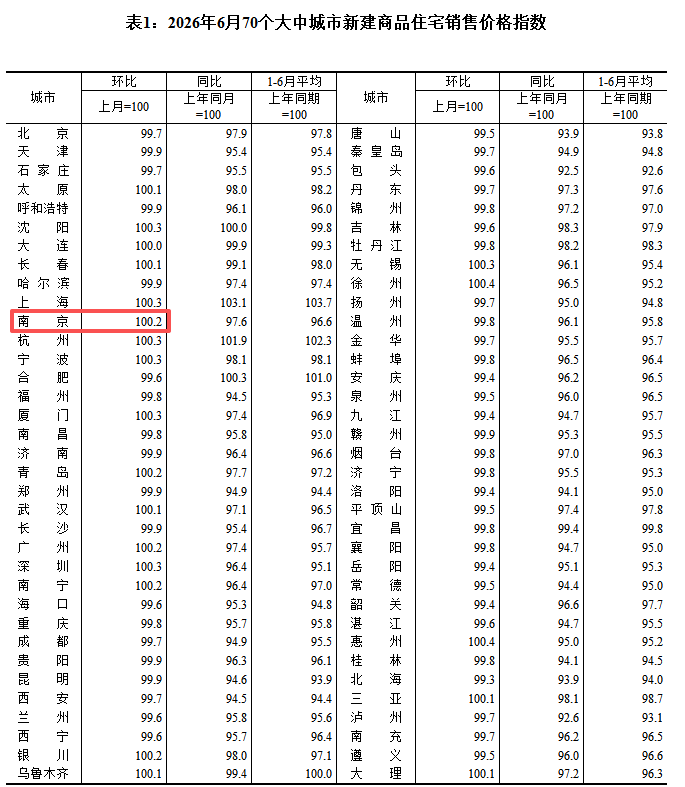
1. 新房端: 70城新房价格环比上涨城市数量创新高,一线城市环比四连涨,二线城市近一年首次止跌。南京6月环比涨0.2%,居全国第十—。涨幅虽小,方向已变。
2. 二手房端: 上半年二手房网签面积同比增长10.2%,一二手交易总量连续三个月正增长。
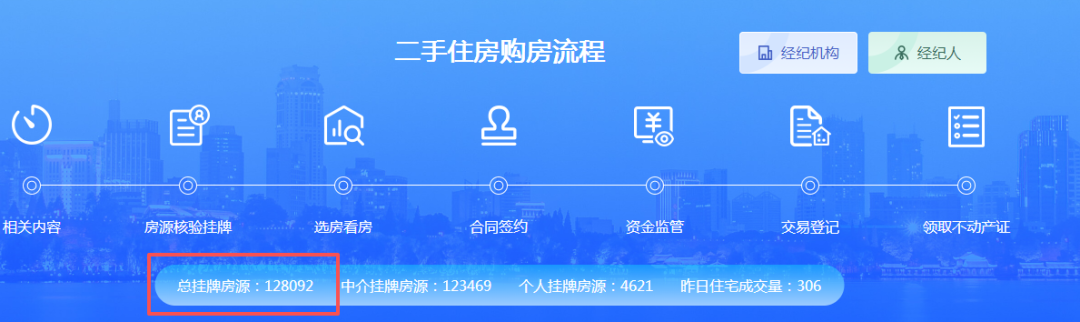
聚焦到南京,上半年二手房成交49069套,居全国第四,仅次于上海、北京、成都,稳居第一梯队。挂牌量同步降至12.8万套,供需天平正在倾斜。
3. 库存端: 全国商品房待售面积连续四个月下降,库存压力明显缓解。
除此以外,租金是前置先行指标,租金企稳代表底层居住需求触底,
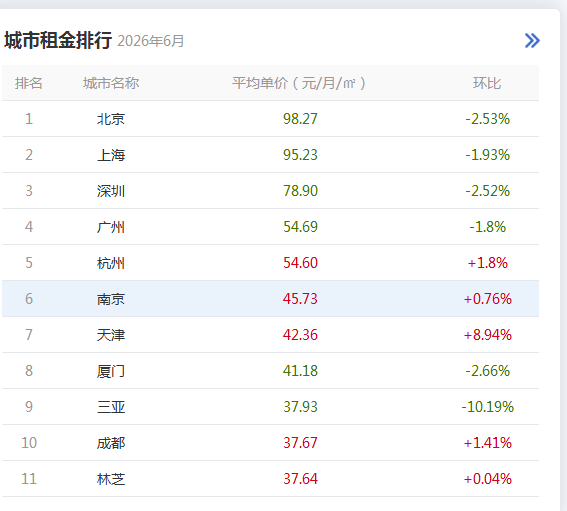
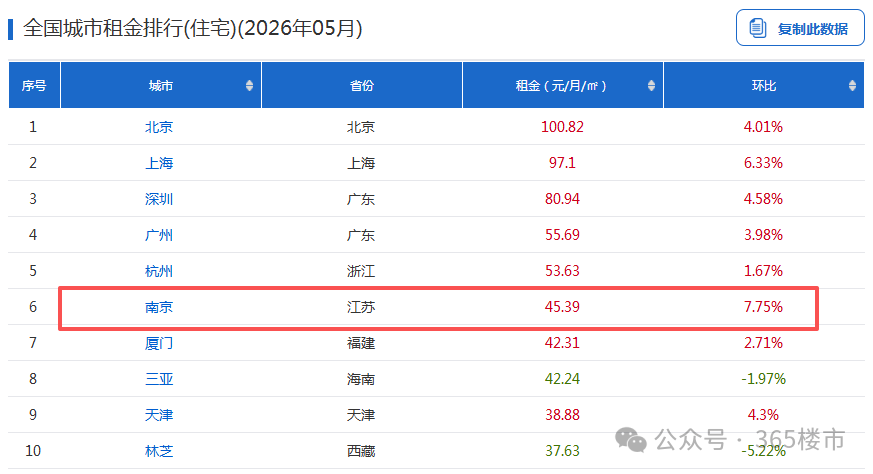
一线城市租金终结两年下跌,连续 4 个月环比上涨,南京租金水平位居全国第6,连续多个月租金上涨,甚至在5月,全国租金排行前10的城市中,涨幅第一!
高层密集发声:房地产的“身份”彻底变了
更值得寻味的是,今年以来,高层对于房地产的态度也是惊天大逆转,每一次发声都是地震级别的轰动:
● 1月1日《求是》发表的《改善和稳定房地产市场预期》全面确定行业的重要地位:明确房地产业是国民经济的重要产业和居民财富的重要来源,在国民经济发展中的地位举足轻重。
在2026年开年,这无疑给房地产市场吃下一颗“定心丸”,稳预期成为主旋律。
● 3月16日,一季度关键阶段,《求是》发表了《持续做好稳预期工作》。“持续”一词可见“加码”升级,重申房地产业是国民经济的重要产业和居民财富的重要来源。
● 6月,《求是》杂志发表评论员文章《以更大力度提振消费》,引起了不小轰动,该篇文章中直言不讳的指出:“近年来房地产市场深度调整,不少居民感叹‘家底变薄了’,财富效应减弱,使居民消费开支趋于谨慎”。
而面临这一问题,文章中明确指出:“要加快修复居民资产负债表,着力稳定房地产市场,促进资本市场健康稳定发展,防止资产价格下跌对消费信心的负向螺旋,增强广大城乡居民的消费预期和底气”。
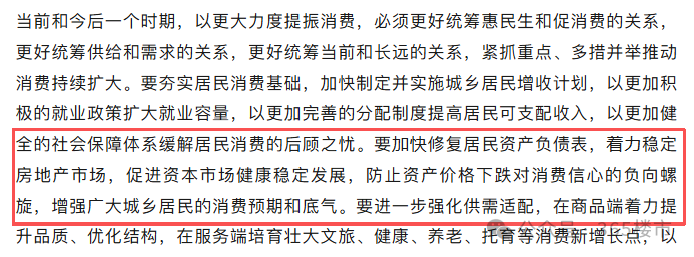
从高层的近期频频发声,不难看出一个信号——房价稳,消费才能稳。房地产不止是支柱,更是消费信心的总开关。
高层已定掉,接下来的反弹更多是时机问题。
写在最后:
目前,市场正处于“一线价格修复、全国整体筑底”的关键阶段。
南京,也走到了这个十字路口。
房价会不会迎来大转弯?我们判断是:最坏的时候已经过去,但V型反弹不现实,L型筑底是大概率。 政策底已现,市场底正在夯实,情绪底还在反复。
最后提醒大家,不必盲目等待市场最低点,房地产市场的底部是一个区域,而不是一个点。在政策见底信号明确的情况下,过度等待可能会错失良机。
返回南京365淘房>>
在南京买房,有任何疑问欢迎拨打400-8908-365-531,咨询房博士。
- 独家团购
- 订阅楼盘优惠

365推荐
换一换


温馨提示:本平台所展示的各项信息来源于各类公开信息、开发商或代理商提供信息,以及售楼处和相关场地的人工采集信息等,仅供平台交流、参考之用。考虑到信息公开和采集的时效性及局限性,以上信息可能存在一定的滞后或错漏,为保障您的权益,请在参考和实际使用具体信息时,务必注意向开发商及相关人员核实确认后再决策。给您带来不便敬请谅解。